Vous avez peur de vous tromper en achetant votre premier logement ? Oui, le stress avant un premier achat immobilier est compréhensible : décision engageante, incertitude financière et peur de se tromper se cumulent. Pour le réduire, clarifiez votre budget et vos critères, avancez étape par étape et demandez un avis professionnel lorsque des questions restent sans réponse.
Entre l’offre acceptée et l’acte authentique, plusieurs démarches s’enchaînent, sans que chaque acheteur suive exactement le même calendrier. Le bon réflexe consiste à distinguer ce qui doit être vérifié avant une signature de ce qui relève simplement de l’inconnu. Une inquiétude mérite de l’attention, mais elle ne décide pas à votre place.
Pourquoi la période entre l’offre et l’acte authentique tend les nerfs
Le stress avant une signature immobilière vient souvent du cumul de décisions concrètes : prix, financement, état du logement et engagement dans la durée. Un primo-accédant découvre en même temps des documents nouveaux et des interlocuteurs différents. Cette charge peut donner l’impression que tout doit être tranché d’un seul coup, alors que l’achat comporte plusieurs étapes distinctes.
L’astuce consiste à noter chaque inquiétude sous forme de question vérifiable : « Le financement est-il confirmé ? », « Qui m’explique cette clause ? », « Quel document manque encore ? » Une question précise appelle une démarche ; une peur générale, elle, tourne facilement en boucle.
Les inquiétudes se regroupent souvent autour de trois sujets : dépenser trop, découvrir un défaut après l’achat ou regretter le choix du logement. D’autres portent sur le quartier, les travaux ou le risque de s’engager avec des informations incomplètes. Elles ne prouvent pas que le projet est mauvais. Elles indiquent plutôt quel point mérite d’être examiné avant d’avancer.
Pourtant, une visite agréable ou un coup de cœur ne remplace pas les vérifications. Lors des visites, demandez les documents disponibles sur l’état du logement, les travaux et la copropriété. Si une réponse reste floue, faites examiner le point par un professionnel indépendant plutôt que de combler les blancs avec des suppositions.
Le prix affiché ne résume pas le coût de l’achat. Dans l’ancien, une estimation publiée situe souvent les frais d’acquisition autour de 7 à 8 % du prix du logement, mais ce repère ne constitue pas un calcul personnalisé. Les assurances, la taxe foncière, les frais de copropriété et d’éventuels travaux pèsent aussi sur le budget après la signature.
À titre d’exemple, pour un logement ancien hypothétique affiché à 200 000 €, appliquer cette estimation donne 14 000 à 16 000 € de frais d’acquisition. Le calcul est simple : 200 000 × 7 % et 200 000 × 8 %. Il ne comprend ni les charges futures ni les travaux ; demandez un chiffrage correspondant au bien et à votre dossier.
Récupère une partie de tes dépenses en ligne avec iGraal
Comment remettre les étapes et les délais à plat ?
Reconstituer le parcours aide à savoir ce qui est déjà décidé et ce qui reste ouvert. L’offre d’achat, l’avant-contrat et l’acte authentique sont des étapes différentes. Leur ordre donne un repère, mais le contenu signé et les dates écrites dans les documents restent déterminants pour votre situation.
L’astuce est de tenir une fiche unique avec le nom de l’étape en cours, le prochain rendez-vous, les documents attendus et la personne à contacter. Inutile de maintenir toute la procédure dans sa tête.
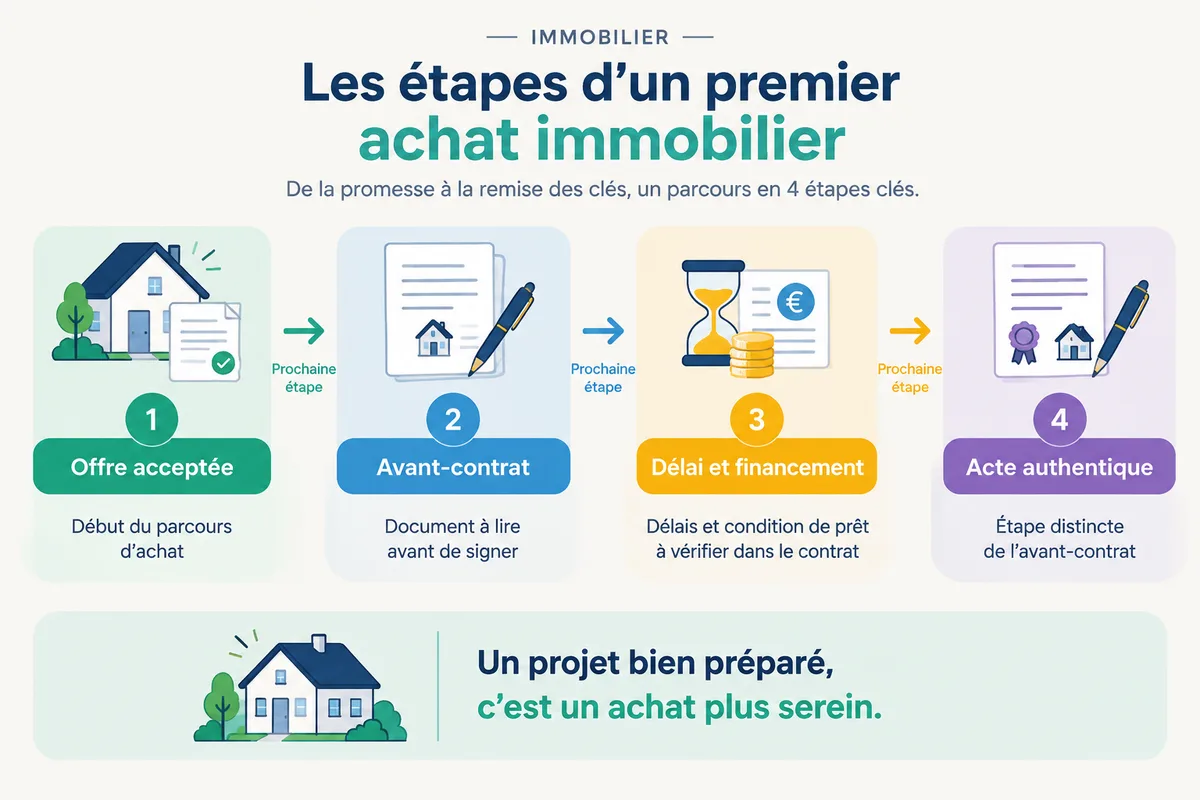
Après l’acceptation de l’offre, l’avant-contrat fixe les engagements et plusieurs conditions du projet. Lisez-le entièrement avant de signer, y compris les annexes, les dates et les caractéristiques du financement mentionnées. Si une formulation vous échappe, demandez au notaire de la clarifier avant le rendez-vous, pas après.
Pour un acquéreur non professionnel d’un logement, le délai de rétractation après la signature de l’avant-contrat est de dix jours calendaires. Il commence le lendemain de la première présentation de la notification de l’acte ou de sa remise en main propre. Ce délai ne s’applique pas indistinctement à toute opération immobilière.
La condition suspensive d’obtention d’un prêt prévue dans l’avant-contrat ne peut pas avoir une durée inférieure à un mois à compter de la signature de l’acte concerné. Dans les situations décrites par Service-Public, le délai pour obtenir un accord est généralement de 45 à 60 jours après la signature de la promesse. Le délai inscrit dans votre contrat est celui à suivre pour votre dossier.
Pourtant, une réponse bancaire attendue ne signifie pas automatiquement que la condition est remplie. Service-Public précise qu’elle l’est par une offre ferme et sans réserve correspondant aux caractéristiques de financement stipulées dans la promesse. Si la banque refuse le prêt, ou si l’offre ne correspond pas à ces caractéristiques, informez le vendeur et le notaire selon les conditions et les délais inscrits dans la promesse, et transmettez le ou les justificatifs de refus.
Pour suivre les échéances sans vous disperser, classez les pièces dans un dossier numérique ou papier et inscrivez la date limite indiquée dans chaque document. Gardez aussi les échanges importants avec la banque, le notaire et le vendeur. Cette organisation ne garantit pas une réponse plus rapide, mais elle évite de chercher une pièce au moment où elle est demandée.
Des actions concrètes pour limiter la charge mentale
Avant de vous engager, établissez votre budget global en intégrant le prix, les frais annexes, les dépenses récurrentes et une marge pour les imprévus. Faites confirmer les conditions de financement par votre banque ou votre courtier. Ce travail permet de repérer un écart entre le budget envisagé et le coût réel avant qu’il ne devienne une mauvaise surprise.
L’astuce est de séparer vos critères indispensables de vos préférences, puis de préparer quelques questions avant chaque visite. Vous pourrez comparer les biens sur les mêmes points au lieu de vous laisser guider uniquement par l’émotion du moment.
Pour chaque logement, notez les réponses obtenues, celles qui restent à vérifier et les documents reçus. Demandez les informations disponibles sur les travaux et la copropriété, ainsi que sur l’état des équipements qui vous préoccupent. Une anomalie visible ou une explication incohérente mérite une vérification, pas une interprétation improvisée.
Vous pouvez aussi dresser une courte liste des prochaines actions, avec un interlocuteur en face de chacune. La banque ou le courtier répond aux questions sur le financement et les conditions de prêt. Le notaire peut expliquer les clauses et les conséquences d’un document. Pour un problème technique qui reste inexpliqué, sollicitez un professionnel indépendant compétent sur le point concerné.
Pour un achat à deux, un désaccord sur le budget, le quartier ou le niveau de travaux ne se règle pas en poussant l’un des acheteurs à céder sous pression. Distinguez les limites financières non négociables des préférences de chacun, puis examinez les compromis possibles. Un tableau partagé peut aider : « indispensable », « souhaité », « à vérifier ». Pour organiser la discussion sur les dépenses communes, ces repères pour gérer le budget à deux peuvent aussi servir de point de départ.
Pourtant, demander un avis ne signifie pas abandonner votre décision à quelqu’un d’autre. Un proche de confiance peut vous aider à relire une liste de questions ou à garder la tête froide pendant une visite. La décision finale et la vérification des informations restent entre vos mains.
Si l’organisation du parcours vous paraît encore floue, vous pouvez reprendre les étapes pour acheter un bien immobilier et noter celles qui concernent directement votre dossier. Ne multipliez pas les conseils contradictoires trouvés en ligne : une réponse générale ne remplace pas la lecture de votre avant-contrat.
Quand une hésitation change la conduite à tenir
Le stress et un problème concret ne demandent pas la même réponse. Une appréhension liée à l’ampleur du projet peut diminuer quand les prochaines étapes sont clarifiées. En revanche, un financement incertain, une clause incomprise ou une réponse importante qui manque appelle une vérification avant la signature concernée.
L’astuce est de classer vos doutes en deux colonnes : « question à poser » et « décision personnelle ». Une clause, un délai ou une condition de prêt relève d’une explication professionnelle ; le fait de vouloir réellement ce logement demande de confronter le projet à vos critères et à votre budget.
Pourtant, le délai de rétractation ne doit pas servir de substitut à une lecture attentive avant la signature. Son existence et son point de départ dépendent de la situation et de la notification de l’avant-contrat. Si vous pensez devoir l’utiliser, demandez rapidement au notaire de confirmer le délai qui s’applique à votre opération et la démarche à suivre.
Une inquiétude qui vous empêche de dormir ou de prendre une décision mérite aussi une pause. Parlez-en à un professionnel de santé si cette difficulté persiste, sans tirer vous-même de conclusion médicale. Un conseil d’organisation aide à gérer les démarches ; il ne remplace pas un accompagnement de santé lorsque le mal-être prend trop de place.
Questions fréquentes sur le stress avant une signature immobilière
Les hésitations avant un premier achat sont compréhensibles, mais une inquiétude précise ne se règle pas par une formule rassurante. La bonne prochaine étape dépend de ce qui vous bloque : une clause, une réponse bancaire, une information sur le logement ou votre envie de poursuivre le projet.
L’astuce est de choisir une seule question prioritaire et de l’adresser à la personne qui peut réellement y répondre.
Est-il normal d’avoir peur de signer un compromis ?
La peur peut accompagner une décision financière importante et un parcours encore nouveau. Elle ne prouve ni que l’achat est une erreur ni que tout va bien : repérez le point précis qui vous inquiète, puis faites-le vérifier.
Que faire si la banque n’a pas encore répondu ?
Relisez la condition suspensive et la date limite inscrites dans la promesse, puis demandez à la banque où en est le dossier. Si un refus survient, informez le vendeur et le notaire dans les conditions prévues au contrat et transmettez les justificatifs demandés.
À qui poser une question sur une clause ?
Demandez au notaire de vous expliquer le sens et les conséquences de la clause avant de signer. Pour une condition de financement, interrogez aussi la banque ou le courtier ; ne laissez pas une réponse technique importante au seul décryptage d’un proche.
Avant votre prochain rendez-vous, écrivez la question qui vous bloque et demandez une réponse au bon interlocuteur. Faites clarifier chaque clause encore incomprise avant de signer, puis avancez à votre rythme, sans vous ruiner.