Vous achetez un logement affiché à 200 000 € : quelle somme prévoir en apport ? Il n’existe pas de minimum légal uniforme. À titre de repère arithmétique, 10 % du prix représentent 20 000 €, mais ce calcul ne fixe pas l’exigence d’une banque et ne couvre pas automatiquement tous les frais du projet.
Le montant à préparer dépend aussi des frais d’acquisition, des dépenses liées au prêt et de l’épargne que vous souhaitez garder après l’achat. Le réflexe utile consiste à séparer ces postes avant de calculer le financement restant : le prix affiché n’est pas toujours le coût total de l’opération.
Que faut-il prévoir pour acheter à 200 000 € ?
Pour établir un budget d’achat à 200 000 €, distinguez quatre montants : le prix du logement, les frais d’acquisition, l’apport effectivement mobilisé et le financement restant. Un apport de 20 000 € équivaut à 10 % du prix, mais il ne permet pas à lui seul de connaître le coût total ni la somme que la banque étudiera.
L’astuce consiste à noter chaque poste sur une ligne distincte, plutôt que de mettre tous les frais dans une seule enveloppe appelée « apport ».
| Poste | Ce qu’il représente | Calcul ou donnée à inscrire |
|---|---|---|
| Prix du bien | Somme demandée pour le logement | 200 000 € |
| Frais d’acquisition | Dépenses liées à l’achat, variables selon le logement | Montant estimé pour ce bien |
| Frais du prêt | Coûts associés au financement, s’il y en a | Montant prévu dans le financement |
| Apport mobilisé | Épargne affectée à l’opération | Somme disponible moins la réserve conservée |
| Financement restant | Part de l’opération qui reste à financer | Prix + frais − apport mobilisé |
Pourtant, un apport calculé en pourcentage du prix ne dit pas si les frais seront financés par l’épargne, intégrés au financement ou réglés autrement. Un repère de calcul n’est ni une obligation légale ni une promesse d’accord bancaire.
Le logement ancien et le logement neuf peuvent entraîner des frais d’acquisition différents. Les frais liés au prêt constituent encore un autre poste. Pour une première lecture de l’achat, le dossier pour acheter un bien immobilier aide à repérer les dépenses à ne pas oublier.
Récupère une partie de tes dépenses en ligne avec iGraal
Comment calculer l’apport étape par étape ?
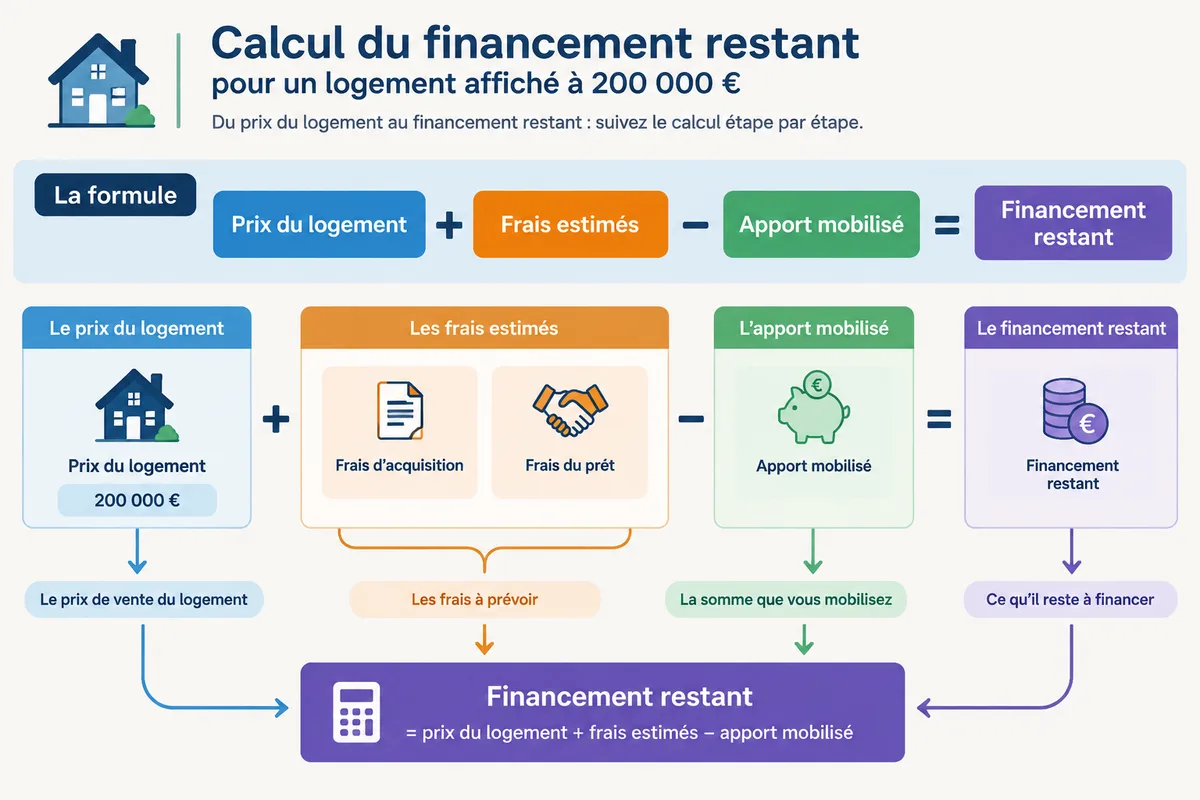
Le calcul part de l’épargne réellement disponible, pas du solde total affiché sur vos comptes. Retirez d’abord la réserve que vous souhaitez garder, puis ajoutez au prix du logement les frais estimés et déduisez l’apport affecté à l’opération : vous obtenez le besoin de financement à présenter dans votre budget.
L’astuce est de faire le calcul sur une feuille ou dans un tableur avec une ligne par dépense, afin de pouvoir corriger une estimation sans refaire toute l’opération.
Étape 1 : déterminer l’épargne réellement mobilisable
Additionnez les sommes que vous pouvez affecter au projet, puis soustrayez la réserve que vous ne souhaitez pas toucher. Le résultat est votre apport mobilisable. Si votre épargne se trouve sur plusieurs produits, inscrivez séparément les sommes disponibles et celles soumises à des conditions ou à un délai de retrait.
Pourtant, mobiliser toute son épargne pour réduire le prêt laisse moins de marge en cas de travaux ou de dépense imprévue. Gardez donc une réserve adaptée à vos charges et à l’état du logement. Elle ne finance pas le prix d’achat, mais elle évite de fragiliser le budget dès l’emménagement.
Étape 2 : estimer les frais d’achat
Demandez le détail des frais correspondant au logement concerné, plutôt que de reprendre un montant entendu pour un autre achat. Les frais d’acquisition varient notamment selon le caractère ancien ou neuf du bien. Ajoutez à part les coûts liés au prêt que le plan de financement fait apparaître.
Dans l’ancien, ne recopiez pas automatiquement l’estimation d’un achat précédent. Dans le neuf, ne supposez pas que les autres coûts disparaissent : seuls les frais effectivement chiffrés pour l’opération doivent entrer dans le calcul.
Pourtant, le terme « frais de notaire » ne résume pas tous les frais annexes du projet. Séparer frais d’acquisition et frais du financement permet d’éviter de compter deux fois une dépense ou d’en oublier une.
Étape 3 : calculer l’apport et le montant à financer
Utilisez cette formule : montant à financer = prix du logement + frais estimés − apport mobilisé. Pour le bien à 200 000 €, écrivez donc : 200 000 € + frais d’acquisition + frais du prêt − apport mobilisé. Remplacez chaque poste par le montant correspondant à votre opération.
Si vous mobilisez 20 000 €, le calcul devient 180 000 € avant l’ajout des frais, puisque 200 000 € − 20 000 € = 180 000 €. Le financement final sera supérieur à 180 000 € si des frais restent à couvrir par le prêt.
Trois euros de frais pour économiser deux euros ailleurs ? Le calcul mérite d’être revu. Dans votre budget, ne déduisez que l’apport réellement consacré au projet, et non l’épargne que vous avez décidé de conserver.
À quoi ressemble le budget dans l’ancien et dans le neuf ?
Pour comparer deux achats affichés à 200 000 €, gardez le même prix de départ et faites varier les frais effectivement estimés pour chaque logement. Le calcul montre alors pourquoi un apport identique ne donne pas toujours le même financement restant dans l’ancien et dans le neuf.
L’astuce est de remplacer les variables par les montants écrits dans les estimations correspondant au bien, plutôt que d’utiliser un pourcentage de frais non vérifié.
Les exemples ci-dessous montrent la méthode, pas un tarif moyen des frais d’achat. F désigne les frais d’acquisition estimés et G les frais liés au prêt, lorsqu’ils s’appliquent.
| Situation illustrative | Prix | Apport mobilisé | Financement restant |
|---|---|---|---|
| Logement ancien | 200 000 € | 20 000 € | 180 000 € + F + G |
| Logement neuf | 200 000 € | 20 000 € | 180 000 € + F + G |
La formule est identique dans les deux cas. La différence apparaît dans la valeur de F, qui doit être estimée pour chaque logement, et dans les frais du prêt retenus dans le financement. Sans ces montants précis, annoncer un total différent pour l’ancien et le neuf reviendrait à inventer une estimation.
Un apport supérieur réduit le besoin de financement si cette somme est bien consacrée à l’achat. Il ne règle pas automatiquement la question de la mensualité ni celle de l’acceptation du dossier, qui reposent aussi sur les conditions du prêt et la situation financière de l’emprunteur.
Comment évaluer la faisabilité sans vider son épargne ?
Un budget cohérent rapproche l’apport mobilisable, les frais estimés et le financement envisagé, puis tient compte des revenus, des dettes et de l’argent restant pour vivre. Aucun pourcentage appliqué au prix ne suffit à conclure qu’un prêt sera accordé : la banque étudie le dossier et ses propres conditions de financement.
L’astuce est de préparer un budget avec deux colonnes, l’une pour les sommes consacrées à l’achat, l’autre pour l’épargne conservée après la signature.
Pourtant, un apport élevé peut laisser trop peu de trésorerie pour les travaux, le déménagement ou une réparation urgente. Gardez une réserve réaliste au lieu de verser tout votre argent disponible. Si les dépenses prévues ne tiennent plus après cette réserve, réduisez le budget d’achat ou revoyez le montage avant de vous engager.
Les financements aidés peuvent aussi modifier la somme à couvrir sur fonds propres. Le prêt à taux zéro peut financer l’achat ou la construction d’une résidence principale. Pour un logement ancien, les conditions indiquées par Service-Public comprennent une localisation en zone B2 ou C et des travaux d’amélioration représentant au moins 25 % du coût total de l’opération à financer.
Si le logement dispose d’un diagnostic de performance énergétique réalisé avant le 30 juin 2021 et encore valide, sa consommation annuelle doit être inférieure à 331 kWh/m². Ces conditions concernent le cas décrit et les règles de ces dispositifs peuvent évoluer. Un prêt Action Logement est distinct : ses conditions ne sont pas détaillées ici et aucun montant ne peut être ajouté au calcul sans les connaître.
Un don familial peut contribuer à l’apport, avec des obligations fiscales précises. Selon impots.gouv.fr, l’exonération des dons familiaux de sommes d’argent est plafonnée à 31 865 € tous les quinze ans, pour la somme versée par un même donateur à un même bénéficiaire. Elle peut se cumuler avec les abattements personnels liés au lien de parenté, et la déclaration doit être effectuée dans le mois suivant le don pour bénéficier de cette exonération.
Pourtant, une somme donnée ne devient pas automatiquement un apport disponible sans formalité : la déclaration et la situation familiale comptent. Un financement qui ne tient qu’en supprimant toute réserve ou en oubliant une dette mérite d’être repris avant l’offre d’achat. En cas de difficulté à équilibrer les postes, faites préciser les frais et le financement envisagé par les professionnels concernés, puis réexaminez le projet avant de signer.
Questions fréquentes sur l’apport pour 200 000 €
Les réponses utiles tiennent à la distinction entre prix, frais et financement, ainsi qu’à la somme réellement disponible après l’achat. Un chiffre rond aide à commencer le calcul, mais il ne remplace pas le détail des dépenses du logement ni l’étude du prêt.
L’astuce consiste à garder votre feuille de calcul à jour dès qu’un frais ou un montant d’apport change.
Peut-on acheter sans apport personnel ?
Aucun minimum légal uniforme ne fixe un apport pour tous les acheteurs, mais une banque peut refuser un financement sans apport selon son analyse du dossier. Revenus, dettes, épargne résiduelle et frais à financer entrent dans l’examen.
Quelle somme garder après l’achat ?
Il n’existe pas de montant unique valable pour tous les foyers. Gardez de quoi faire face à vos dépenses courantes, aux travaux prévisibles et aux imprévus sans devoir emprunter de nouveau dès l’emménagement.
Inscrivez maintenant le prix de 200 000 €, les frais chiffrés et la réserve que vous refusez de mobiliser, puis appliquez la formule du financement restant. C’est le calcul qui permet d’avancer sans se ruiner.